ภาพปกเป็นภาพประกอบโรงงานและเอกสารสมมติที่สร้างด้วย AI ไม่ใช่รายงานประเมินสินทรัพย์หรือธุรกรรมจริง
DCF ของโรงงานสมมติให้มูลค่าส่วนของผู้ถือหุ้นประมาณ 27.11 ล้านบาท แต่ถ้ามีคนใช้วิธีตัวคูณแล้วได้ 24 ล้านบาท ขณะที่มูลค่าสินทรัพย์สุทธิที่ปรับแล้วอยู่ที่ 14.70 ล้านบาท ตัวเลขไหนผิด? ก่อนหาค่าเฉลี่ย ผมอยากตรวจว่าทั้งสามวิธีกำลังตอบคำถามเดียวกันหรือไม่ และแต่ละวิธีมองเห็นอะไรที่อีกวิธีมองไม่เห็น
การประเมินหลายวิธีมีประโยชน์เมื่อเราอธิบายความต่างได้ DCF มองเงินสดในอนาคต ตัวคูณมูลค่าใช้ราคาเปรียบเทียบกับฐานทางการเงิน ส่วนวิธีสินทรัพย์พิจารณามูลค่าของสินทรัพย์และภาระที่เกี่ยวข้อง ไม่มีวิธีใดทำให้ข้ามการตรวจคุณภาพรายได้ ภาระงานค้าง หรือข้อมูลที่ใช้เปรียบเทียบได้
ตัวเลขในตอนนี้ทั้งหมดเป็นกรณีโรงงานชิ้นส่วนสมมติ ณ สิ้นปีฐาน 0 หน่วยล้านบาท เว้นแต่ระบุเป็นอย่างอื่น ตัวคูณ 6–8 เท่าและ 10–14 เท่าเลือกเพื่อสาธิตการคำนวณเท่านั้น ไม่ใช่ข้อมูลซื้อขายจริง ค่าเฉลี่ยอุตสาหกรรม หรือช่วงราคาที่แนะนำให้ใช้กับบริษัทของผู้อ่าน
ก่อนใช้ตัวคูณ ต้องรู้ว่าตัวตั้งและตัวหารเป็นของใคร
EV/EBITDA จับคู่มูลค่ากิจการกับผลประกอบการก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย จึงคำนวณ EV ก่อนแล้วจึงแปลงเป็นมูลค่าผู้ถือหุ้น ส่วน P/E จับคู่ราคาหรือมูลค่าส่วนของผู้ถือหุ้นกับกำไรที่เป็นของผู้ถือหุ้น ใช้กำไรหลังดอกเบี้ยและภาษี ไม่ใช่ EBIT
ตัวอย่างนี้ใช้ฐานย้อนหลังของปีฐานที่ปรับเพื่อการวิเคราะห์แล้ว ไม่ได้ใช้ EBITDA ปีหน้าไปคูณตัวคูณที่คำนวณจากกำไรย้อนหลังของกิจการอื่น เราสมมติว่าไม่มีส่วนได้เสียที่ไม่มีอำนาจควบคุม หุ้นบุริมสิทธิ หรือสิทธิอื่น และมีหุ้นสามัญ 1 ล้านหุ้นโดยไม่มีการลดสัดส่วนจากหุ้นหรือสิทธิที่อาจออกเพิ่ม
ก่อนนำข้อมูลเปรียบเทียบจริงมาใช้ ต้องกำหนดวันที่ราคา สกุลเงิน งวดกำไร การปรับรายการ นโยบายบัญชี และขอบเขตหนี้หรือสัญญาเช่าให้ตรงกันด้วย การบอกเพียงว่าเป็นบริษัทในอุตสาหกรรมเดียวกันยังไม่เพียงพอ ถ้าฝ่ายหนึ่งโตเร็วกว่า ใช้เงินลงทุนมากกว่า หรือพึ่งลูกค้ารายเดียวมากกว่า
EV/EBITDA
เริ่มจากมูลค่ากิจการ แล้วจัดสรรสิทธิระหว่างเจ้าหนี้กับผู้ถือหุ้น
P/E
จับคู่มูลค่าหุ้นกับกำไรของผู้ถือหุ้น ผลจึงเป็นมูลค่าหุ้นโดยตรง
EV/EBITDA ให้มูลค่ากิจการก่อนแยกสิทธิผู้ถือหุ้น
จาก EBIT ที่ปรับเพื่อการวิเคราะห์ 3 ล้านบาท บวกค่าเสื่อมราคาและค่าตัดจำหน่าย 1 ล้านบาท ได้ EBITDA 4 ล้านบาท การปรับนั้นยังต้องรักษาเงื่อนไขเรื่องค่าใช้จ่ายปรับโครงสร้างที่จ่ายครบแล้ว การด้อยค่าที่ไม่ได้ทำให้ปัญหาเศรษฐกิจหายไป และกำไรขายสินทรัพย์ที่ไม่เกิดซ้ำตามที่อธิบายในตอนแรก
| EV/EBITDA | EV | บวกเงินสดส่วนเกิน | หักหนี้ที่มีดอกเบี้ย | มูลค่าผู้ถือหุ้น | บาทต่อหุ้น |
|---|---|---|---|---|---|
| 6 เท่า | 24.00 | 2.00 | 6.00 | 20.00 | 20.00 |
| 7 เท่า | 28.00 | 2.00 | 6.00 | 24.00 | 24.00 |
| 8 เท่า | 32.00 | 2.00 | 6.00 | 28.00 | 28.00 |
เงินสดรวมมี 2.50 ล้านบาท แต่ 0.50 ล้านบาทจำเป็นต่อการดำเนินงาน จึงบวกเฉพาะส่วนเกิน 2 ล้านบาท หนี้ 6 ล้านบาทสมมติว่าเป็นมูลค่าตลาดของหนี้ ตัวอย่างไม่มีหนี้สัญญาเช่าหรือสิทธิเรียกร้องอื่นที่จะปรับเพิ่ม และไม่หักเจ้าหนี้จากการดำเนินงานซ้ำโดยไม่มีเหตุผล เพราะฐานกิจการที่นำมาเทียบต้องรองรับเงินทุนหมุนเวียนที่เกี่ยวข้องอยู่แล้ว
EBITDA ช่วยเปรียบเทียบผลประกอบการบางด้าน แต่ไม่บอกเงินสดที่ใช้ซื้อเครื่องจักรหรือเติมสต็อก โรงงานที่ต้องทดแทนเครื่องจักรหนักกว่ากิจการเทียบเคียงอาจไม่ควรได้ตัวคูณเดียวกันแม้ EBITDA เท่ากัน ถ้า EBITDA ติดลบหรือใกล้ศูนย์ อัตราส่วนก็อาจไม่มีความหมายพอจะใช้ตัดสินใจ
P/E ให้มูลค่าหุ้นโดยตรง
กำไรสุทธิที่ใช้ในกรณีสมมติคำนวณจาก (EBIT 3.00 − ดอกเบี้ยที่ปรับเพื่อการวิเคราะห์ 0.30) × (1 − 20%) = 2.16 ล้านบาท เราสมมติว่าไม่มีรายได้หรือภาระนอกการดำเนินงานอื่น และอัตราภาษีที่ใช้ได้กับฐานนี้เท่ากับ 20% ตัวเลขนี้ไม่ใช่การคำนวณภาษีเงินได้นิติบุคคลจริง
| P/E | การคำนวณ | มูลค่าผู้ถือหุ้น | บาทต่อหุ้น |
|---|---|---|---|
| 10 เท่า | 2.16 × 10 | 21.60 | 21.60 |
| 12 เท่า | 2.16 × 12 | 25.92 | 25.92 |
| 14 เท่า | 2.16 × 14 | 30.24 | 30.24 |
ตรงนี้ไม่เอาเงินสด 2 ล้านบาทมาบวกและหนี้ 6 ล้านบาทมาหักซ้ำเหมือนตาราง EV/EBITDA เพราะผลจาก P/E เป็นมูลค่าหุ้นอยู่แล้ว โครงสร้างหนี้ส่งผลต่อดอกเบี้ยและกำไรสุทธิที่ใช้เปรียบเทียบ การมีหนี้ต่างกันจึงเป็นเหตุให้ต้องพิจารณาความเหมาะสมของตัวคูณ ไม่ใช่แก้ด้วยการใช้สะพาน EV ซ้ำอีกครั้ง
ส่วนตัวคูณรายได้ควรระวังเป็นพิเศษในธุรกิจวางระบบและขายซอฟต์แวร์ กิจการที่เป็นตัวการกับตัวแทนอาจแสดงรายได้บนฐานต่างกัน และรายได้จากค่าสินค้าหรือสิทธิใช้งานส่งต่อกับค่าบริการทีมงานมีอัตรากำไรต่างกันมาก การเห็นรายได้ 100 ล้านบาทเท่ากันจึงยังไม่บอกว่าควรให้มูลค่าเท่ากัน
มูลค่าสินทรัพย์สุทธิที่ปรับแล้ว ต้องตรวจมากกว่ายอดส่วนของผู้ถือหุ้น
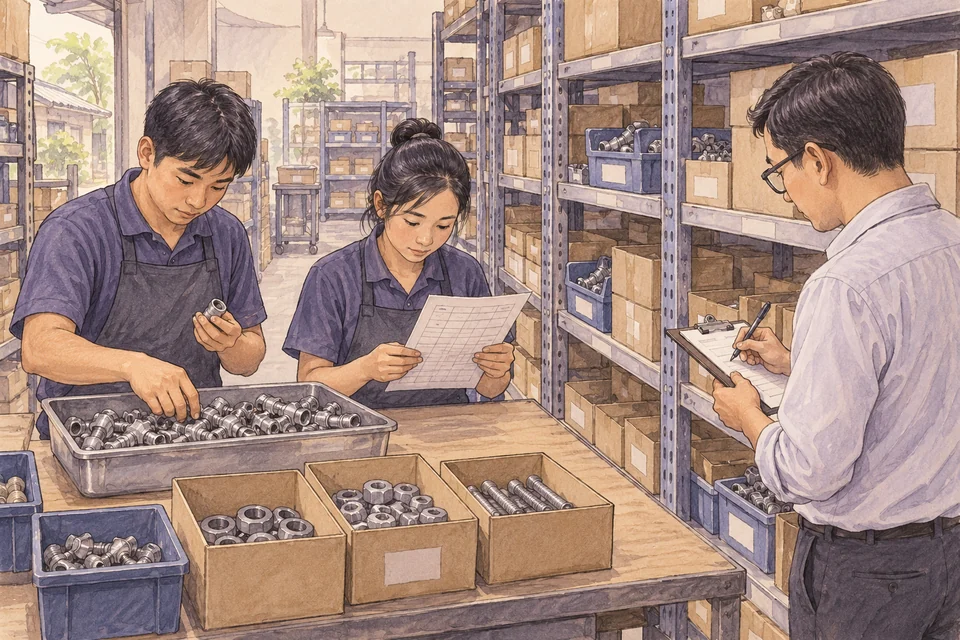
งบสมมติมีสินทรัพย์ตามบัญชี 24 ล้านบาทและหนี้สิน 11 ล้านบาท จึงมีส่วนของผู้ถือหุ้นตามบัญชี 13 ล้านบาท การประเมินมูลค่าสินทรัพย์สุทธิที่ปรับแล้ว (adjusted NAV) ต้องพิจารณามูลค่าสินทรัพย์และหนี้สินบนฐานที่กำหนด รวมความสามารถเก็บหนี้ ขายสินค้า ใช้หรือขายทรัพย์สิน ตลอดจนต้นทุนและผลภาษีที่เกี่ยวข้อง ไม่ใช่เปลี่ยนชื่อยอด 13 ล้านบาทเป็นราคาบริษัท
| รายการ | ตามบัญชี | หลังปรับสมมติ | เหตุผลที่ต้องตรวจ |
|---|---|---|---|
| เงินสด | 2.50 | 2.50 | รวมเงินสดจำเป็นและส่วนเกินไว้ในวิธีสินทรัพย์แล้ว |
| ลูกหนี้ | 4.00 | 3.80 | สมมติผลตรวจความสามารถเก็บเงิน |
| สินค้าคงเหลือ | 5.00 | 4.50 | สมมติการลดมูลค่าจากสภาพและการระบายสินค้า |
| ที่ดินและอาคาร | 8.00 | 11.00 | ส่วนเพิ่มสมมติที่ต้องมีหลักฐานประเมินรองรับจริง |
| เครื่องจักรที่เหลือ | 4.00 | 4.00 | ไม่กลับรายการด้อยค่า 0.80 ล้านบาทผ่านการปรับ NAV นี้ |
| สินทรัพย์อื่น | 0.50 | 0.50 | สมมติว่าไม่มีผลปรับเพิ่ม |
| รวมสินทรัพย์ | 24.00 | 26.30 | สินทรัพย์ที่ขายไปแล้วไม่อยู่ในฐานนี้ |
| เจ้าหนี้จากการดำเนินงาน | 4.00 | 4.00 | รวมภาระที่เกี่ยวข้องในวิธีสินทรัพย์ |
| หนี้ที่มีดอกเบี้ย | 6.00 | 6.00 | รวมอยู่ในยอดหนี้สินแล้ว |
| ประมาณการหนี้สินรับประกันสินค้าจากการดำเนินงาน | 1.00 | 1.00 | ไม่ใช่ยอดปรับโครงสร้างค้างจ่าย |
| ผลภาษีจากการปรับสินทรัพย์ | 0.00 | 0.60 | สมมติผลตรวจเฉพาะกรณี ไม่ใช่อัตราภาษีตายตัว |
| รวมหนี้สิน | 11.00 | 11.60 | หักภาระที่แสดงทั้งหมดหนึ่งครั้ง |
| มูลค่าสินทรัพย์สุทธิ | 13.00 | 14.70 | 26.30 − 11.60 เป็นมูลค่าส่วนของผู้ถือหุ้น |
เมื่อนับเงินสดและหนี้ทั้งหมดในตาราง NAV แล้ว จึงไม่บวกเงินสดหรือหักหนี้สุทธิอีกรอบ ผล 14.70 ล้านบาทหารด้วยหุ้น 1 ล้านหุ้นได้ 14.70 บาทต่อหุ้น การปรับที่ดินและอาคารเพิ่ม 3 ล้านบาทไม่ได้หมายความว่าเครื่องจักรที่เคยด้อยค่ากลับมีมูลค่าสูงขึ้นโดยอัตโนมัติ และผลภาษี 0.60 ล้านบาทก็เป็นสมมติฐานที่แยกเปิดเผย ไม่ใช่การนำส่วนเพิ่มสินทรัพย์ไปคูณอัตราภาษีโดยไม่พิจารณาข้อเท็จจริง
NAV นี้ไม่ใช่ราคาขั้นต่ำที่รับประกันว่าจะขายกิจการได้ การขายเร่งด่วนอาจมีส่วนลด ค่ารื้อถอน ค่านายหน้า ภาระยกเลิกสัญญา ค่าใช้จ่ายพนักงาน และภาษีที่ต่างจากฐานดำเนินงานต่อ ในทางกลับกัน กิจการที่ทำงานได้ดีอาจมีมูลค่าของคน ระบบ ลูกค้า หรือสิทธิที่ตัวเลขสินทรัพย์ที่แสดงยังไม่สะท้อน การไม่มีรายการเหล่านี้ในบัญชีไม่ได้พิสูจน์ว่าไม่มีมูลค่า
จากส่วนของผู้ถือหุ้นตามบัญชีสู่ NAV ที่ปรับแล้ว
- 1 ส่วนของผู้ถือหุ้นตามบัญชี 13.00
- 2 ผลปรับสินทรัพย์สุทธิ +2.30
- 3 ผลปรับหนี้สินเพิ่ม −0.60
- 4 Adjusted NAV 14.70
เลือกวิธีให้เข้ากับสิ่งที่ธุรกิจใช้หาเงิน
| ลักษณะธุรกิจ | วิธีที่ควรให้น้ำหนักในการวิเคราะห์ | เรื่องที่ต้องตรวจเพิ่ม |
|---|---|---|
| วางระบบหรือเป็นพันธมิตรซอฟต์แวร์ รายได้ตามโครงการ | DCF เมื่อมีหลักฐานพยากรณ์ได้ พร้อมตัวคูณจากกิจการที่เปรียบเทียบได้จริง | กำไรแต่ละงาน งานค้างส่งมอบ สิทธิเก็บเงิน การพึ่งเจ้าของ คนหลัก และลูกค้ารายใหญ่ |
| ซอฟต์แวร์บริการที่มีรายได้ต่ออายุ | DCF และข้อมูลตลาดที่สอดคล้องกับรูปแบบรายได้และการเติบโต | การต่ออายุ การเลิกใช้บริการ ต้นทุนรักษาระบบ การหาลูกค้า และเงินลงทุนที่ต้องใช้จริง |
| โรงงานที่ดำเนินงานต่อ | DCF และตัวคูณที่จับคู่ฐานถูก โดยมี adjusted NAV ช่วยตรวจโครงสร้างสินทรัพย์ | กำลังผลิตที่ขายได้ อายุเครื่องจักร เงินลงทุนทดแทน สต็อก สิทธิในที่ดิน และภาระสิ่งแวดล้อมถ้ามี |
| กิจการถือทรัพย์สินหรือพิจารณาเลิกกิจการ | วิธีสินทรัพย์บนฐานที่เหมาะกับการตัดสินใจ | มูลค่าที่เรียกคืนได้ เวลาและต้นทุนขาย ภาษี และภาระที่ต้องชำระ ไม่ใช้ฐานดำเนินงานต่อแทนฐานเลิกกิจการโดยไม่ปรับ |
ธุรกิจวางระบบที่มีคนเก่งไม่กี่คนกับสัญญาที่ยกเลิกได้ ไม่ควรถูกมองเหมือนรายได้ประจำที่ต่ออายุอัตโนมัติทั้งหมด ขณะเดียวกัน ธุรกิจซอฟต์แวร์ที่มีลูกค้าต่ออายุจริงก็ไม่ควรถูกตัดสินจากมูลค่าคอมพิวเตอร์และเงินสดในบัญชีเพียงอย่างเดียว ต้องพิสูจน์ความต่อเนื่องและต้นทุนที่ทำให้รายได้นั้นอยู่ต่อ
สำหรับโรงงาน NAV ทำให้เห็นว่ามูลค่าสินทรัพย์อาจต่างจากยอดบัญชีอย่างไร ส่วน DCF ทำให้เห็นว่าการมีเครื่องจักรไม่ได้แปลว่าจะมีเงินสดจากการขายสินค้า การประเมินทั้งสองวิธีประกอบกันจึงควรทำให้ตั้งคำถามได้ดีขึ้น ไม่ใช่นำมาบวกกัน เพราะกำลังนับสินทรัพย์ดำเนินงานชุดเดียวกันผ่านคนละมุม
เทียบผลบนฐานผู้ถือหุ้นเดียวกัน
แกนนอนร่วม: มูลค่าผู้ถือหุ้น หน่วยล้านบาท
เมื่อตัวเลขต่างกัน ให้หาคำอธิบายก่อนหาค่าเฉลี่ย
ในกรณีสมมติ DCF ได้มูลค่าผู้ถือหุ้น 27.11 ล้านบาท EV/EBITDA ให้ 20–28 ล้านบาท P/E ให้ 21.60–30.24 ล้านบาท และ adjusted NAV ให้ 14.70 ล้านบาท ช่วงเหล่านี้ไม่ได้สร้างจากหลักฐานคุณภาพเท่ากัน: DCF อาศัยประมาณการและสมมติฐานระยะยาว ตัวคูณในตัวอย่างเป็นเพียงค่าที่ตั้งไว้ ส่วน NAV อาศัยสมมติฐานมูลค่าสินทรัพย์และภาระ
จึงยังไม่มีเหตุผลจะให้น้ำหนักเท่ากันแล้วเฉลี่ยเป็นราคาบริษัท เราต้องถามว่า DCF สูงกว่า NAV เพราะมีกำไรจากการดำเนินงานที่รักษาได้ หรือเพราะพยากรณ์ดีเกินจริง ตัวคูณที่พบในตลาดจริงรวมสิทธิการควบคุมหรือประโยชน์จากการรวมกิจการหรือไม่ และฐานสินทรัพย์ยังขาดหนี้หรือค่าใช้จ่ายใด หากต้องปรับเรื่องสิทธิการควบคุมหรือสภาพคล่อง ควรมีข้อมูลรองรับ ไม่ใช่ใส่ส่วนลดหรือส่วนเพิ่มตามความเคยชิน
ใช้ผลประเมินให้เป็นงานที่ทำต่อได้
เจ้าของกิจการ ควรเริ่มจากหลักฐานว่ากำไรที่อยากให้ผู้ซื้อเชื่อเกิดจากอะไร แยกรายได้และกำไรตามงาน ลูกค้า และบริการ ทำรายการภาระส่งมอบที่ยังเหลือ และลดการพึ่งเจ้าของในงานที่ถ่ายโอนได้ การทำเอกสารให้ชัดไม่ได้รับประกันตัวคูณสูงขึ้น แต่ลดส่วนของราคาที่ต้องถกเถียงเพราะข้อมูลไม่ครบ
ผู้ซื้อหรือผู้ลงทุน ควรย้อนจากราคาที่จะจ่ายไปหาสมมติฐานที่ต้องเป็นจริง ตรวจเงินสดที่เก็บได้หลังวันงบ สัญญาสำคัญ คุณภาพลูกหนี้และสต็อก ตลอดจนเงินลงทุนที่ยังไม่ได้ทำ หากอาศัยความประหยัดหรือโอกาสขายเพิ่มหลังรวมกิจการ ต้องแยกจากมูลค่าธุรกิจเดิมและไม่ใส่ประโยชน์เดียวกันซ้ำทั้งในประมาณการและส่วนเพิ่มราคา
ฝ่ายบัญชีและการเงิน ควรทำตารางเชื่อมกำไรตามงบกับกำไรที่ปรับเพื่อการวิเคราะห์ แล้วเชื่อมต่อไปถึงเงินสดและสมมติฐานประเมินมูลค่า ให้รายการปรับทุกตัวมีหลักฐาน ผู้รับผิดชอบ และผลในอนาคต การแก้การรับรู้รายได้หรือการประมาณการต้นทุนหนึ่งจุดอาจกระทบทั้งกำไร ลูกหนี้ เงินทุนหมุนเวียน และมูลค่า จึงไม่ควรแก้เพียงช่องกำไรที่ใช้คูณราคา
ก่อนตกลงราคาบริษัท ผมอยากเห็นตารางที่บอกได้ว่าอะไรคือข้อเท็จจริง อะไรคือสมมติฐาน และข้อมูลชิ้นไหนยังขาดอยู่ ผลประเมินที่อธิบายเงื่อนไขได้ช่วยให้เจรจาและตัดสินใจได้ดีกว่าตัวเลขเดียวที่ดูแม่นแต่ตรวจกลับไม่ได้
อ่านประกอบ
หลักการจับคู่ฐานและตรวจความเหมาะสมของตัวคูณ อ่านเพิ่มเติมจาก Relative Valuation ของ Aswath Damodaran, NYU Stern และแนวคิดเปรียบเทียบวิธีมูลค่าอ่านได้ใน Intrinsic vs Relative Value ตัวคูณ ตาราง NAV และคำถามสำหรับธุรกิจวางระบบกับโรงงานในตอนนี้เป็นกรณีสมมติและข้อเสนอเพื่อการวิเคราะห์ของชุดบทความ ไม่ใช่ข้อมูลธุรกรรมที่เอกสารเหล่านี้รายงาน
แหล่งแนวคิดตรวจ ณ 18 ตุลาคม 2569 ตัวเลขเป็นสมมติฐานของบทความเพื่อการเรียนรู้ ไม่ใช่ราคาตลาดหรือผลประเมินบริษัทใด ต้องปรับตามข้อมูลและขอบเขตงานจริงก่อนตัดสินใจ