ขายได้มากขึ้น แต่ยังต้องหาเงินมาจ่ายค่าสินค้าและค่าแรงก่อนลูกค้าโอนเงิน ถ้าดูยอดขายอย่างเดียว เราอาจมองไม่เห็นว่าการเติบโตครั้งนี้เหลือกำไรเท่าไร และต้องใช้เงินกับสินทรัพย์เพิ่มอีกแค่ไหน
ผมอยากชวนดูภาพธุรกิจให้ต่อกัน ตั้งแต่เราเลือกขายอะไร ให้ใคร ในราคาเท่าไร จนถึงต้นทุน ลูกหนี้ สต็อก และเครื่องจักรที่ต้องใช้รองรับยอดขาย แล้วค่อยกลับมาดูผลตอบแทนจากสินทรัพย์หรือ ROA
กลยุทธ์เปลี่ยนทั้งกำไรและสิ่งที่ต้องลงทุน
กลยุทธ์ที่เน้นปริมาณอาจยอมเหลือกำไรต่อยอดขายน้อยลง โดยหวังว่าจะขายได้มากพอ ส่วนกลยุทธ์ที่ขายคุณค่าหรือความแตกต่างต้องพิสูจน์ว่าลูกค้ายอมจ่าย และรายได้ที่เพิ่มคุ้มกับต้นทุนพัฒนาสินค้า บริการ และการส่งมอบ ความสัมพันธ์ระหว่างราคาและจำนวนขายต้องตรวจจากตลาดจริง การตั้งราคาสูงไม่ได้ทำให้ขายได้น้อยลงโดยอัตโนมัติ
อีกด้านหนึ่ง ยอดขายแต่ละแบบต้องใช้สินทรัพย์ไม่เท่ากัน การเพิ่มยอดอาจต้องตุนสินค้า ให้เครดิตลูกค้า หรือซื้อเครื่องเพิ่ม ขณะที่การเลือกงานให้เหมาะกับกำลังที่มีอาจสร้างรายได้เพิ่มได้โดยยังไม่ต้องลงทุนเท่าเดิมทุกครั้ง จึงต้องดูว่า กำไรเพิ่มทันเงินที่ผูกไว้กับธุรกิจหรือไม่
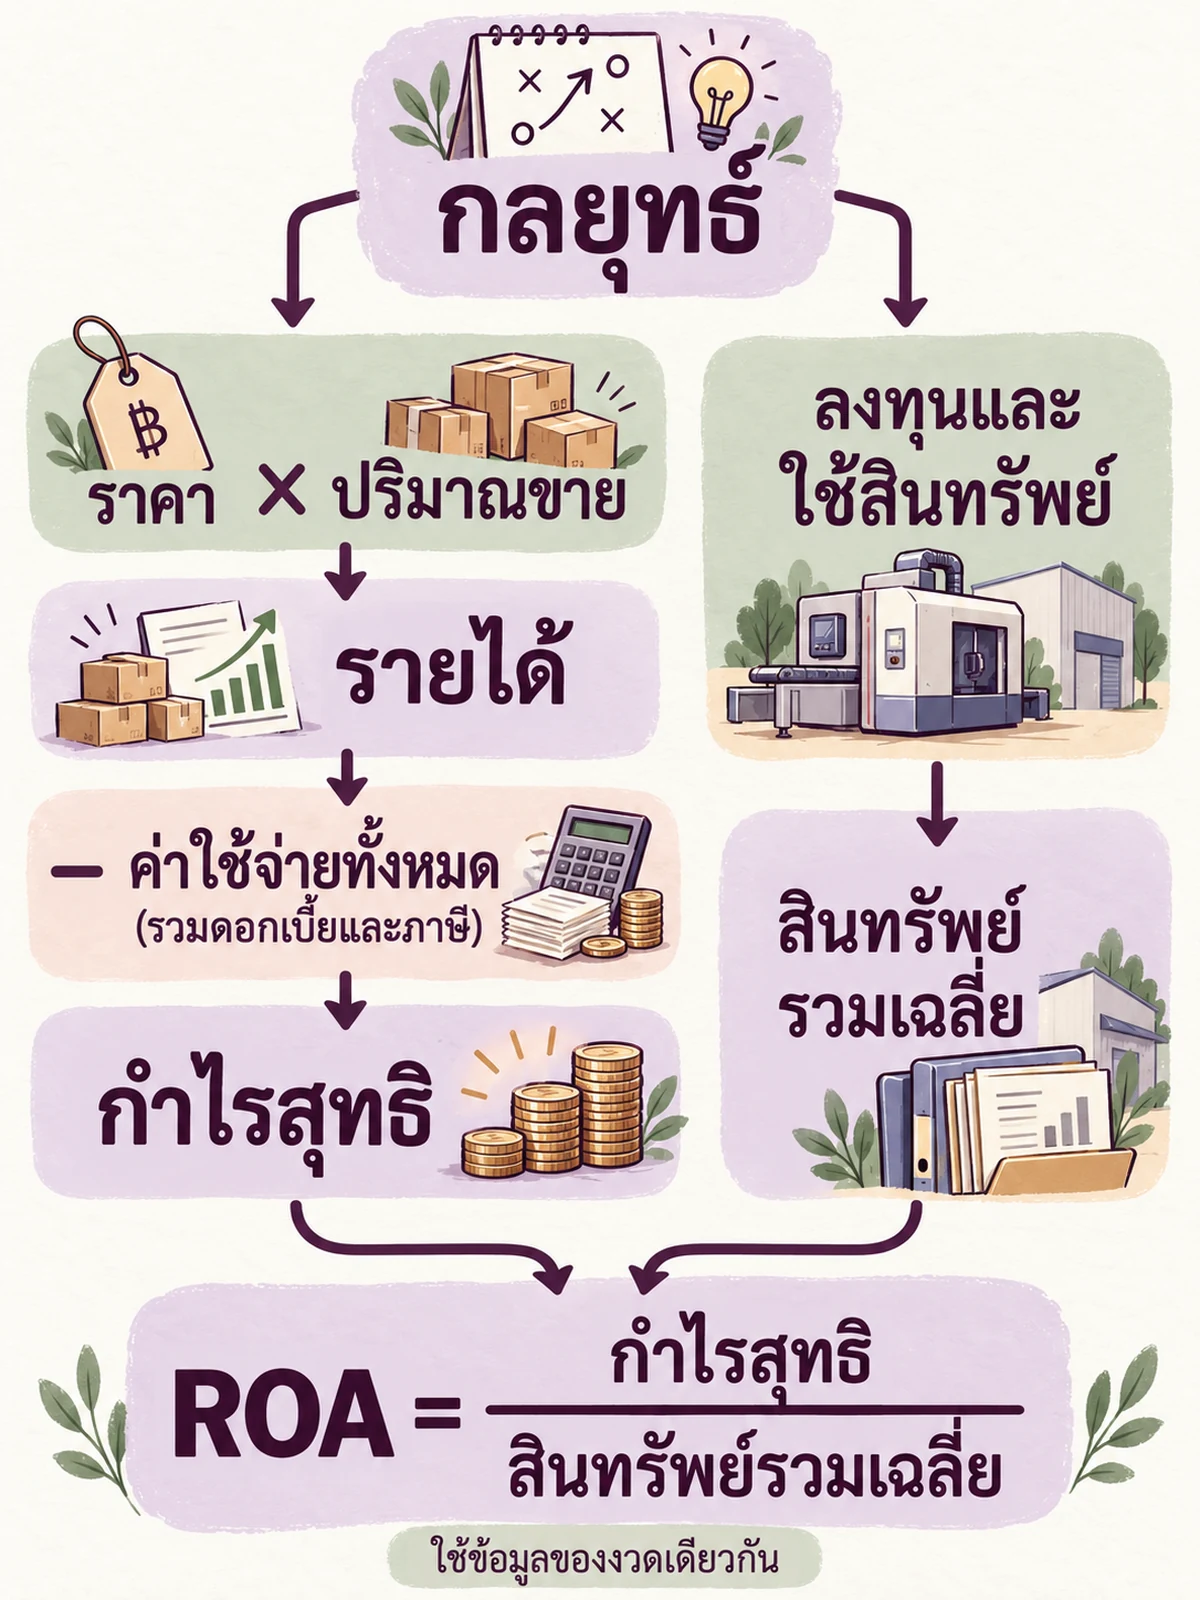
ภาพนี้เชื่อมกลยุทธ์กับยอดขายและต้นทุน ต่อไปถึงการใช้สินทรัพย์ แล้วจึงมาดู ROA เราต้องอ่านสองด้านพร้อมกัน เพราะกำไรต่อยอดขายที่สูงอาจมาพร้อมฐานสินทรัพย์ที่มากขึ้นด้วย
ขายคนละแบบก็ได้ ROA เท่ากันได้
ลองดูกรณีสมมติสองแบบแยกจากบริษัทหลักในซีรีส์อัตราส่วนทางการเงิน ทั้งคู่เป็นงวด 12 เดือน ใช้สินทรัพย์รวมเฉลี่ย 10 ล้านบาท และมีกำไรสุทธิหลังดอกเบี้ยและภาษี 1 ล้านบาทเท่ากัน
| รายการ | แบบ A | แบบ B |
|---|---|---|
| ราคาต่อหน่วย (บาท) | 500 | 1,000 |
| จำนวนขายทั้งปี (หน่วย) | 40,000 | 10,000 |
| รายได้ (ล้านบาท) | 20 | 10 |
| ค่าใช้จ่ายรวมดอกเบี้ยและภาษีตามข้อสมมติ (ล้านบาท) | 19 | 9 |
| กำไรสุทธิ (ล้านบาท) | 1 | 1 |
| สินทรัพย์รวมเฉลี่ย (ล้านบาท) | 10 | 10 |
| อัตรากำไรสุทธิ | 5% | 10% |
| อัตราหมุนเวียนสินทรัพย์รวม | 2 เท่า | 1 เท่า |
| ROA | 10% | 10% |
แบบ A ขายมากหน่วยกว่าและมีรายได้มากกว่า แต่เหลือกำไรสุทธิ 5 บาทต่อรายได้ 100 บาท แบบ B เหลือ 10 บาทต่อรายได้ 100 บาท เมื่อทั้งคู่มีกำไร 1 ล้านบาทบนฐานสินทรัพย์เฉลี่ย 10 ล้านบาท ผลตอบแทนจึงเท่ากัน ยังบอกไม่ได้ว่าความเสี่ยง เงินสด หรือคุณภาพเท่ากัน และตัวอย่างไม่ได้กำหนดว่าสินค้าเหมือนกัน
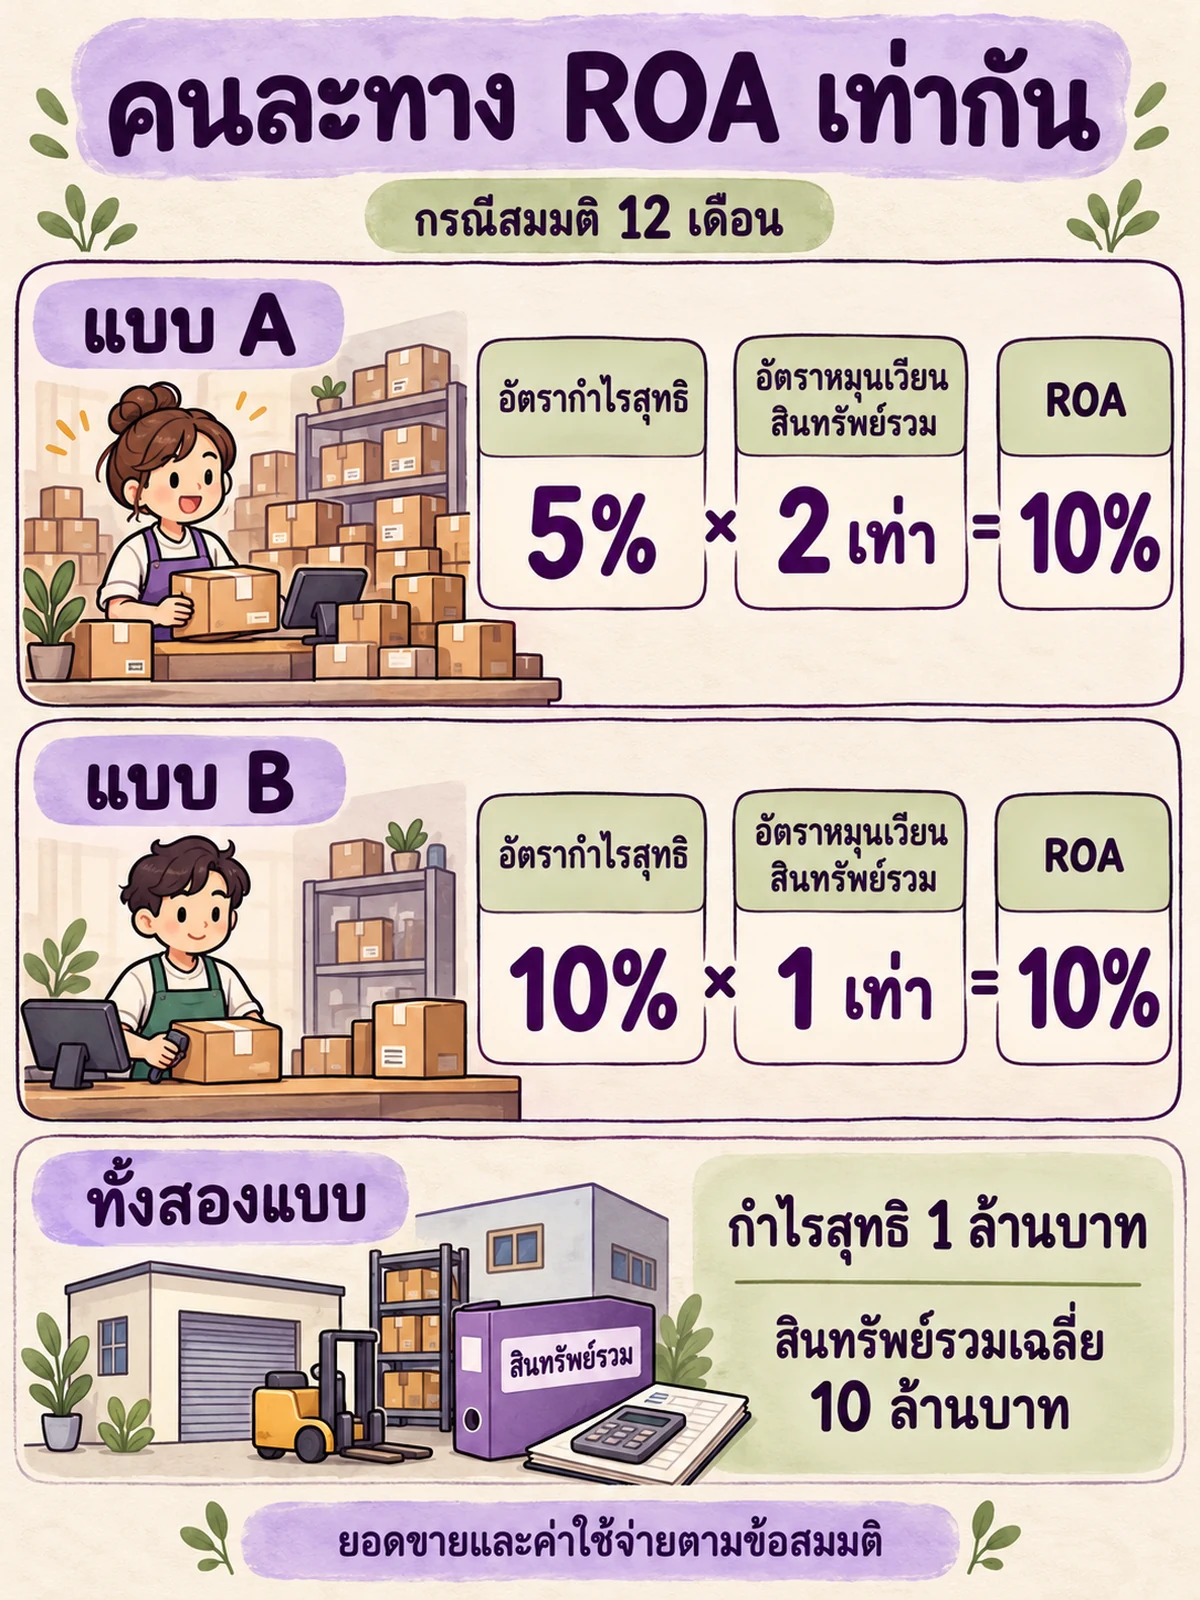
ROA ในบทความนี้ = กำไรสุทธิ ÷ สินทรัพย์รวมเฉลี่ยแยกได้เป็นอัตรากำไรสุทธิ คูณอัตราหมุนเวียนสินทรัพย์รวม โดยใช้รายได้ กำไร และฐานสินทรัพย์ของงวดเดียวกัน
แบบ A จึงเป็น 5% × 2 = 10% ส่วนแบบ B เป็น 10% × 1 = 10% การหมุนเวียนสินทรัพย์รวม 2 เท่าหมายถึงรายได้ทั้งปีเป็น 2 เท่าของสินทรัพย์รวมเฉลี่ย ไม่ใช่สต็อกขายหมดสองรอบ และไม่ได้บอกว่าเก็บเงินเร็วเพียงใด ฐานเฉลี่ยที่เท่ากันเป็นเงื่อนไขของตัวอย่าง ก่อนใช้จริงต้องตรวจว่ายอดขายที่เพิ่มต้องใช้สินทรัพย์เพิ่มหรือไม่
กำไรเกิดแล้ว แต่เงินอาจยังไม่เข้า
แยกมาเป็นตัวอย่างสมมติอีกชุดเพื่อดูจังหวะเงินสด โดยไม่รวมภาษีและดอกเบี้ย สมมติซื้อสินค้าด้วยเงินสด 70,000 บาท แล้วส่งมอบขายเชื่อ 100,000 บาท โดยเข้าเงื่อนไขรับรู้รายได้ครบ ต้นทุนขายของสินค้านั้นคือ 70,000 บาทและไม่มีค่าใช้จ่ายอื่น
เมื่อส่งมอบ ธุรกิจมีรายได้ 100,000 บาท กำไรในตัวอย่าง 30,000 บาท และลูกหนี้ 100,000 บาท แต่ยังไม่ได้รับเงินจากลูกค้าเลย หากดูเฉพาะรายการชุดนี้ เงินสดจ่ายออกไปแล้ว 70,000 บาท เมื่อเก็บครบ 100,000 บาทในภายหลัง ลูกหนี้จึงเปลี่ยนเป็นเงินสด การรับชำระครั้งนั้นไม่ใช่รายได้หรือกำไรก้อนใหม่ และไม่ได้ทำให้สินทรัพย์รวมลดลงโดยอัตโนมัติ
กำไรกับเงินสดตอบคนละคำถาม กำไรบอกผลหลังหักค่าใช้จ่ายตามการรับรู้รายการ ส่วนเงินสดบอกว่าเงินเข้าหรือออกเมื่อไร ใบแจ้งหนี้เพียงอย่างเดียวจึงไม่พอจะยืนยันว่ารับรู้รายได้ได้แล้วหรือได้รับเงินจริงแล้ว ต้องดูการส่งมอบ เงื่อนไขสัญญา และหลักฐานรับชำระแยกกัน
ถ้ายังต้องซื้อสินค้าหรือจ่ายค่าแรงรอบใหม่ก่อนเก็บลูกหนี้รอบเก่าได้ ยอดขายที่โตอาจทำให้เงินตึงขึ้น การดู ROA จึงต้องเปิดรายงานลูกหนี้และกระแสเงินสดประกอบ ตามหลักของงบกระแสเงินสด กำไรต้องปรับด้วยรายการที่ไม่ใช่เงินสดและจังหวะรับจ่าย จึงจะอธิบายเงินสดจากการดำเนินงานได้ อ่านหลักการจาก IFRS Foundation เรื่อง IAS 7
กำไรกับเงินสดเกิดคนละจังหวะ
ตัวอย่างการขายเชื่อที่เข้าเกณฑ์รับรู้รายได้แล้ว
รายได้ หักค่าใช้จ่ายทั้งหมดของงวด จึงได้กำไรสุทธิ
ดูว่าสินทรัพย์ส่วนไหนกำลังรอ
ลูกหนี้รอเก็บเพราะยังไม่ถึงกำหนด เพราะเอกสารไม่ครบ หรือเพราะลูกค้าคัดค้านงาน แต่ละเหตุใช้วิธีแก้ต่างกัน สต็อกก็ต้องแยกสินค้าที่เตรียมไว้รองรับงานออกจากของเก่าที่ไม่มีแผนขาย อย่าอ่านมูลค่ารวมโดยยังไม่เห็นอายุรายการ โอกาสเก็บเงิน และสภาพสินค้า
เครื่องจักรที่ว่างอาจรอคำสั่งซื้อ รอซ่อม หรือติดข้อจำกัดที่ขั้นตอนอื่น ก่อนเร่งยอดหรือซื้อเพิ่ม ให้ตรวจคอขวดและกำลังที่ใช้ได้จริง การเลิกใช้หรือขายเครื่องต้องประเมินทั้งผลทางบัญชี เงินสดที่ได้รับ และกำลังส่งมอบที่เสียไป การลดฐานสินทรัพย์เพื่อให้อัตราส่วนดูดีอาจทำให้ธุรกิจเสียโอกาส
ระยะสั้นอาจแก้ที่คิวงาน เอกสารวางบิล และการเก็บเงิน ระยะยาวอาจต้องลงทุนก่อนมีรายได้ตามมา จึงควรติดตามแผนใช้กำลัง เงินสด และผลตอบแทนตลอดช่วงลงทุน นี่เป็นกรอบตัดสินใจตามเวลา ไม่ได้มีสูตร ROA ระยะสั้นกับระยะยาวคนละสูตร ชั่วโมงคนก็เป็นทรัพยากรที่ต้องบริหาร แต่ไม่ได้เป็นสินทรัพย์ในงบดุลโดยอัตโนมัติ
ก่อนเพิ่มเป้ายอดขายรอบหน้า
ลองให้ทีมขาย ทีมส่งมอบ และการเงินเปิดงานชุดเดียวกัน แล้วตอบให้ได้ว่าแต่ละงานเหลือกำไรเท่าไร ต้องจ่ายก่อนรับเท่าไร และสินทรัพย์ส่วนใดจะเพิ่มหรือว่างลง ถ้าจะลงทุนเพิ่ม ให้ระบุด้วยว่างานหรือความต้องการซื้อใดจะใช้กำลังนั้น เมื่อไร และตรวจจากหลักฐานอะไร
รายละเอียดสูตร ROE และการแยก DuPont พร้อมตารางคำนวณสองปีอยู่ใน ตอนที่ 6 เรื่อง ROA, ROE และ DuPont ส่วนบทความนี้ใช้แผนภาพเป็นจุดเริ่มต้นคุยกันว่า เป้ายอดขายที่กำลังจะเพิ่มจะเปลี่ยนกำไร เงินสด และภาระสินทรัพย์อย่างไร
ที่มาและขอบเขต
นิยามอัตราหมุนเวียนสินทรัพย์รวม อัตรากำไรสุทธิ และ ROA อ้างอิง CFA Institute Financial Ratio List ข้อ 14, 18 และ 20 รายงานอื่นอาจใช้นิยามกำไรต่างกัน ต้องปรับฐานให้ตรงก่อนเปรียบเทียบ กรณี A/B และตัวอย่างขายเชื่อเป็นตัวเลขสมมติสำหรับอธิบายคนละประเด็น ไม่ใช่ผลประกอบการจริงหรือประมาณการของกิจการใด